年初的时候,笔者曾经参加了一场闭门研讨会,聊的是生物医药创新和科技金融。会议上,当嘉宾讲到制约本土药企创新的核心痛点时,话锋一转,抛出了一个国内极少被提及的全新赛道——创新药研发保险。
到8月,一则新闻发布。人保财险北京分公司牵头,联合太平财险北京分公司、阳光财险北京分公司,成功落地北京市生命科学研发类保险首单,为某生物医药企业在研的治疗成人发热新药出具专属保单。新药研发保险在国内的落地,引发了行业关注。
创新药研发也能买保险?我们从三条核心线索来拆解:海外市场的生态、国内试点的破冰,以及行业面临的核心瓶颈与未来走向。
研发失败险在海外仍是前沿产品
了解创新药研发保险,需要把两个概念掰清楚:
临床责任险,保的是药企对第三方的赔偿责任。投保人是药企,受益人是受试者。
这个领域的龙头,叫安达保险(Chubb)——全球首屈一指的人体临床试验保险公司,业务遍及54个国家和地区,在临床试验保险承保方面有超过30年的经验。
研发损失险,保的是药企自己的投入损失。临床试验没达到预定目标,项目终止了,药企已经花掉的研发费用,保险公司按约定赔付。投保人是药企,受益人也是药企。
新药研发企业关心的核心问题:如果临床试验失败了,数亿投入打了水漂,有没有保险能赔?
临床试验资金保险(CTFI,Clinical Trial Funding Insurance),作为海外市场研发损失险中的一种,能够满足这个需求。
CTFI的逻辑跟传统责任险完全不同。它的赔付触发条件是:临床试验未能达到保单约定的成功标准(通常与试验方案的主要终点对齐),保险公司就把药企已经花掉的试验成本赔回来。
保费一次性预付,风险从药企转移到保险方。覆盖的费用包括CRO费用、临床方案设计及咨询费、医院和研究者成本、监测与数据收集分析费用等。
目前这个领域最专注的玩家是MCI(Medical & Commercial International),一家自2015年开始深耕生命科学与临床试验风险的专业承保机构。团队内部拥有产业与学术背景人才,主打临床试验融资保险。
MCI的承保范围很明确:Ⅰ期、Ⅱ期以及部分小型Ⅲ期试验,试验预算通常在300万到3500万美元之间,试验周期24个月、可延长至48个月。
可承保的资产类型包括小分子、多肽、抗体和部分生物制品,但基因疗法、阿片类药物以及预算超过4500万美元的项目目前不在承保范围内。投保主体限于美国、英国、欧洲和加拿大的生物技术公司,试验地点可以全球分布。
一个标志性的落地案例是2026年4月法国生物制药公司AB Science获得的CTFI保单。
这份保单由MCI通过劳合社辛迪加1902承保,经纪商是Acrisure Re,为其ALS(渐冻症)Ⅲ期临床试验提供最高2500万欧元的保障,潜在可扩展至3900万欧元,零免赔额。保单从首位患者入组之日起生效,在保额限额内覆盖约定的临床试验失败财务成本。
这里需要介绍一下这份保单的参与方:MCI通过劳合社辛迪加1966和1902运作。辛迪加1966是MCI专为CTFI设立的承保载体,2024年获批;辛迪加1902则是MCI的核心承保平台,承做常规业务,也参与部分CTFI安排。
AB Science这一单由辛迪加1902承保,说明CTFI的出单载体并不唯一。
这三者的关系可以这样理解:MCI负责核保定价和产品设计,是操盘手;辛迪加1966和1902是实际承保的载体,是承保工具;劳合社提供市场规则、A+信用评级和中央基金的最终兜底,是平台。三者密切合作。
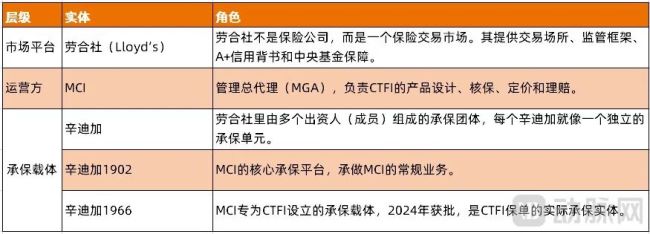
劳合社CTFI产品业务模式(动脉网整理)
AB Science的CEO Alain Moussy说,渐冻症被业内认为是最难做的适应症之一,这份保险本身就是对他们项目成功概率的一种“信心背书”。MCI联合创始人James Banks的表述更直接:“通过保险促进贷款,帮助企业筹集资本,通过下行保护减少股权稀释,让创新者保留更多控制权和所有权。”
但CTFI也有它的局限。目前市场规模还比较小,承保范围集中在I期和II期,III期只做“精选的小型试验”。基因疗法、细胞疗法这些最前沿的方向目前还保不了。
而且,CTFI的核保依赖深入的尽职调查:审阅历史临床数据、真实世界数据、试验设计,还要做计算机模拟建模。这意味着每一单的核保成本很高,短期内很难规模化。
Innovatrix Capital同样是一家总部位于伦敦的英国专业保险平台,成立于2021年,专注于为生命科学领域提供临床试验失败的风险转移方案,帮助药企和投资方对冲研发投入损失。另外,安达等大型保险集团也开始向研发保险领域渗透。
目前,海外研发保险早已跳出了“单纯理赔”的单一逻辑,深度融入产业和资本生态。
对海外Biotech来说,这份保单不只是风险兜底,更是融资和交易的信用背书。管线推进关键节点、新一轮融资、并购、BD交易、资产证券化过程中,完善的研发风险保障,能够极大稳定投资人预期,降低管线估值波动。
同时海外形成了保险机构、专业CRO、科研机构协同风控的模式,搭配合理的企业自留风险、保费调节机制,最大限度降低药企的创新试错压力
据了解,针对不同临床阶段的管线有清晰的费率区间:临床前、IND阶段风险最高,费率可达15%–30%;核心的Ⅱ期临床投保阶段,费率维持在8%–18%;进入Ⅲ期、NDA申报的成熟阶段,费率降至4%–10%。
当然,这类研发损失保险从来不会全额兜底研发投入,普遍设置较高的企业免赔额度,同时严格排除人为决策失误、战略主动终止、数据造假等风险,只兜底纯粹的技术研发失败。高风险的first-in-class新机制管线,依旧面临保费高、承保门槛高的问题,这是行业共性难题。
所以,海外部分的准确结论是:责任险早已常规化;研发险仍是前沿产品,海外已经开始应用,但远没有到“普惠”程度。
国内试点:从“只保责任”到“敢保失败”
国内医药类保险产品长期极度单一,市面上能买到的相关险种,基本只保临床试验责任风险——也就是受试者人身安全、医疗纠纷赔付。药企自己研发失败的费用损失,完全没人保。数亿、数十亿的前期投入,一旦项目终止,全部沉没。
直到2026年,局面开始变了。北京近期在研发损失险上开始了落地试点。
这次北京落地的保单,精准覆盖研发攻关、成果转化关键阶段因研发失败产生的费用损失,填补了北京在创新药研发失败损失保障上的空白,也为企业分担了科创试错成本。
9月9日,北京生物医药保险共保体首单正式落地,投保方是长征医疗的ECMO耗材研制项目。保单由人保财险北京市分公司作为首席承保机构,联合平安财险、太平洋财险、国寿财险、太平财险共同承保,北京中卫保险经纪有限公司提供全流程保险经纪服务。
这两个首单不是互相矛盾,而是分别验证两件事:前者验证“研发失败损失可以保”,后者验证“多家公司如何一起保”。共保体是组织机制,研发费用损失保险是产品方向。
这套方案的核心创新在于分段投保——把长周期、高风险的研发项目,按临床前、Ⅰ期、Ⅱ期、Ⅲ期、NDA等阶段拆解成可评估、可承保的单元。研发失败后,对应该阶段的研发投入给予赔付。
这一招解决了一个困扰行业很久的难题:保险公司不敢保长周期项目,因为没法评估整体风险;企业觉得保费太贵,因为保额没法跟阶段匹配。拆开之后,保险公司能分段定价,企业能按阶段投保。
而共保体模式的核心价值在于解决单一险企“接不住”的问题:多家公司按约定比例共同承保,保费和赔付责任同步分摊,形成“直保+再保”的双层风险分散结构。同时,共保体统一承保条款、费率和风控准入,把多家机构的核保经验和精算能力聚合到一套标准里。
对研发失败这种低频高损风险来说,共保体让“一家扛不动”变成“多家分摊扛”,把原本不可保的风险放到了足够多的肩膀上。
作为背后的主导力量,北京市科委、中关村管委会已将研发费用损失保险纳入全市医药健康产业重点工作,并自2026年1月起会同北京金融监管局组织多轮专题研讨与论证,搭建供需对接平台,推动近30家创新药械企业与保险机构深度对接。
但这里有一个非常重要的限制,北京这个试点,先期主要为北京市科委资助项目提供保障。说白了,这是北京市科委体系内的专属项目,不面向市场开放,也没有进行商业推广。不是企业想投保就能投保的,得先进入市科委的资助名单或“项目制”重点服务目录。
这种模式是试点期的正常状态。任何新险种从零到一,都需要在可控范围内先跑通流程、积累数据、验证模型。
北京选择从市科委体系内的项目切入,逻辑是清晰的:这些项目的研发进展有政府跟踪、数据有归集、风险相对可评估,适合作为首批承保对象。但这也意味着,现阶段这个产品对市场上的普通Biotech来说,还够不着。
共保体下一步的计划是聚焦创新药械、细胞基因、脑机接口等重点赛道,为创新药械提供全周期保险。
行业观察者的普遍判断是:共保体是启动期的过渡机制,不是终点。保险公司单家不敢保,所以多家抱团分摊。等数据积累够了、精算模型成熟了,会逐步向市场化单险企承保过渡。
卡点:不是不敢保,是算不清
那这事到底能不能做成?
方向是对的,但有几个硬骨头要啃。
数据这一关就绕不过去。创新药研发面对的是全新靶点、全新机制,没有历史理赔数据。保险精算靠的是大数法则,但“大数”从哪里来?目前行业在尝试用产业数据替代历史数据来构建模型。中国人寿财险2026年7月发布了一个“创新药全生命周期风险保障模型”,试图打通产业数据和金融风控之间的壁垒。
定损是另一道坎。研发失败的原因太复杂了:可能是科学假设本身不成立,可能是临床方案设计有缺陷,可能是外部环境变化导致患者入组困难,也可能是监管要求变了。怎么归因?怎么判断“这个失败是保险该赔的”?北京的分段投保模式在一定程度上缓解了这个问题,因为每段的目标相对明确,但实际操作中仍然需要大量专业判断。
道德风险也躲不开。药企买了保险,会不会降低研发决策的审慎度?会不会选择性投保高风险管线?免赔额怎么设计?共保比例怎么定?这些都需要在实践中摸索。MCI的CTFI设置了“零免赔额”,这其实是一个很强的信号——它说明承保方对项目的成功概率有足够的信心,才敢做零免赔。
成本则是另一道现实门槛。早期项目的费率可能超出中小Biotech的承受能力。国内目前的共保体模式下,保费分摊机制还在磨合。而且,北京试点目前有市科委的专项资金支撑,一旦进入市场化推广阶段,保费怎么定、企业愿不愿意掏,是另一个问题。
北京首单刚落地,接下来还有多家企业在签,节奏在加快。
接下来要看的是:北京试点能不能从市科委专属项目扩展到更广泛的市场主体,数据积累能不能跟上,精算模型能不能成熟,以及保险机构能不能真正读懂生物医药这个行业。
保险和药企之间的“语言鸿沟”是真实存在的。保险看的是经济损失的概率分布,药企看的是技术路线的成功概率。这两套语言怎么翻译,怎么对齐,才是决定研发保险能不能从“政策盆景”长成“常态工具”的关键。